%25 ortak olan gerçek kişi, vergi mükellefi değildir. 13.07.2026 tarihinde şirkete 1.000.000 TL borç vermiştir. 22.09.2026 tarihinde anapara ve emsal faiz ödenecektir. Faiz için emsal oran ve KDV/stopaj uygulaması teyit edilerek ortak cari hesabı kapatılacaktır. bu durumda fazi hesaplaması %39,75 e göre mi olmalı ve şirket tarafından ortağa fatura kesilip kdv mi hesaplanacak yoksa stopaj mı hesaplanacak. yardımcı olur musunuz.
Install the app
How to install the app on iOS
Follow along with the video below to see how to install our site as a web app on your home screen.
Not: This feature may not be available in some browsers.

Çok eski bir web tarayıcısı kullanıyorsunuz. Bu veya diğer siteleri görüntülemekte sorunlar yaşayabilirsiniz..
Tarayıcınızı güncellemeli veya alternatif bir tarayıcı kullanmalısınız.
Tarayıcınızı güncellemeli veya alternatif bir tarayıcı kullanmalısınız.
Ortağa Olan Borç Ödemesi
- Konbuyu başlatan nilcey
- Başlangıç tarihi

Gerçek kişi ortaktan alınan borç ve ödenen faiz, Kurumlar Vergisi Kanunu uyarınca "Örtülü Sermaye" ve Transfer Fiyatlandırması hükümleri ile Katma Değer Vergisi Kanunu yönünden değerlendirilmelidir.%25 ortak olan gerçek kişi, vergi mükellefi değildir. 13.07.2026 tarihinde şirkete 1.000.000 TL borç vermiştir. 22.09.2026 tarihinde anapara ve emsal faiz ödenecektir. Faiz için emsal oran ve KDV/stopaj uygulaması teyit edilerek ortak cari hesabı kapatılacaktır. bu durumda fazi hesaplaması %39,75 e göre mi olmalı ve şirket tarafından ortağa fatura kesilip kdv mi hesaplanacak yoksa stopaj mı hesaplanacak. yardımcı olur musunuz.
Emsal Faiz Oranı %39,75 olmaz. Ortaklardan alınan borçlarda emsal faiz oranı belirlenirken Merkez Bankası'nın ticari kredilere uyguladığı ortalama faiz oranları dikkate alınır.
Yani TCMB tarafından açıklanan ağırlıklı ortalama ticari kredi faiz oranları referans alınmalıdır. %39,75 faiz orani nedir ? Eger bu borc alinirken bu ortakla bir sozlesme yapilip, o sozlesmeye bir faiz orani yazildi ise, o zaman bu faiz orani uzerinden hesaplama yapilmalidir.Güncel Ticari Kredi Faiz Oranları ise son haftalık verilere göre ortalama ticari kredi faizi %53,94 civarında gerçekleşmiştir. ( Yinede bu orani TCMB EVDS kontrol edin.)
Şirket Tarafindan Fatura Kesilecek mi, KDV Hesaplanacak mi ?
Şirket ortağa fatura KESMEZ ve KDV HESAPLAMAZ.
- Neden Ortaga Fatura Kesmeyeceksiniz : Fatura, mal teslimi veya hizmet ifasında bulunan (para/hizmet satan) tarafça düzenlenir. Bu olayda finansman hizmetini sunan ve faiz gelirini elde eden kişi gerçek kişi ortaktır (şirket değil). Şirket burada hizmeti alan/faizi ödeyen taraftır.
- KDV Yonunden: Borcu veren kişi vergi mükellefi olmayan gerçek kişi olduğu için bu işlem ticari veya mesleki bir faaliyet kapsamında değildir. Bu nedenle faiz ödemesi KDV’nin konusuna girmez (KDVK Md. 1). Şirket tarafından herhangi bir KDV hesaplanması veya KDV tevkifatı yapılması söz konusu değildir.
Stopaj Yonunden:
EVET.- Gerçek kişi ortağa ödenen faiz, Gelir Vergisi Kanunu’nun 75. maddesi uyarınca Alacak Faizi (Menkul Sermaye İradı) niteliğindedir.
- Şirket, ortaktan faturasız alacağı bu finansman hizmetine karşılık yapacağı net faiz ödemesi üzerinden GVK Md. 94/8 uyarınca Gelir Vergisi Stopajı yapmak zorundadır.
- Yapılan stopaj, şirket tarafından Muhtasar ve Prim Hizmet Beyannamesi ile beyan edilip ödenecektir.
Hesaplama Nasil Yapilacak
Borçun süresi 13.07.2026 – 22.09.2026 tarihleri arasında 71 gündür.Brüt Faiz Tutarı Nasil Hesaplanacak:
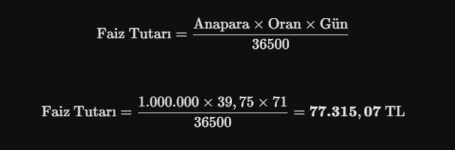
Brüt Faiz üzerinden stopaj kesilir. Brüt Faizden stopaj düşülerek ortağa net faiz ve anapara ödenir.
ONEMLI Ortulu Sermaye Durumu Yonunden
Borç veren ortağın payı %25 olduğu için bu ortak KVK Md. 12 kapsamında İlişkili Kişi konumundadır.
- Şirketin hesap dönemi başındaki (01.01.2026) Öz Kaynak toplamını kontrol edin.
- Ortaktan alınan borç tutarı, şirketin öz kaynak toplamının 3 katını aşıyorsa, aşan kısma isabet eden faiz ödemesi "Örtülü Sermaye Faizi" sayılır. Ve herhangi bir incelemede sorun yasarsiniz.
- Örtülü sermayeye isabet eden faiz ödemeleri şirket açısından Kanunen Kabul Edilmeyen Gider (KKEG) olarak dikkate alınmalı ve kurumlar vergisi matrahından düşülmemelidir.
Olaya başka bi açıdan baksak üstad yorumunuz nasıl olur ?
Faiz hesaplanaması yapmadan aldığımız ana parayı ödediğimizde (yani gerçek kişi ortak faiz geliri olmadan parasını almak istediğinde) hem şirket hem şahıs açısından olay karşısında nelerle karşılaşabilirler ?
Faiz hesaplanaması yapmadan aldığımız ana parayı ödediğimizde (yani gerçek kişi ortak faiz geliri olmadan parasını almak istediğinde) hem şirket hem şahıs açısından olay karşısında nelerle karşılaşabilirler ?
Olaya başka bi açıdan baksak üstad yorumunuz nasıl olur ?
Faiz hesaplanaması yapmadan aldığımız ana parayı ödediğimizde (yani gerçek kişi ortak faiz geliri olmadan parasını almak istediğinde) hem şirket hem şahıs açısından olay karşısında nelerle karşılaşabilirler ?
1. Şirketin Riskleri
Transfer Fiyatlandırması Yoluyla Örtülü Kazanç Dağıtımı (KVK Md. 13)
Ortak, şirketin %25 payına sahip onun icin Kurumlar Vergisi Kanunu uyarınca ilişkili kişidir. Şirket, ilişkili bir kişiden faizsiz finansman yada sermaye temin etmiş sayilirMaliye muffettisleri, "Şirket piyasadan veya bankadan bu parayı borç alsaydı bir faiz maliyetine katlanacaktı. Ortak şirkete bedelsiz kaynak sağlayarak şirketin finansman gideri yazmasını engellemiş veya şirkete emsallere aykırı bir menfaat ve finansman hizmeti sunmuştur" diyebilirler
Maliye, ( Bu cumleye dikkat burda bedelsiz finansman saglamaktan bahsediyorum) şirketin ilişkili kişiden bedelsiz finansman hizmeti almasını KDV Kanunu'nun 27. maddesi (Emsal Bedel) kapsamında değerlendirip, şirkete "faizsiz borç kullanımı nedeniyle şirket lehine oluşan emsal faiz tutarı üzerinden KDV re'sen tarh edilmesi gerektiği" yönünde eleştiri getirebilir.
Öz Kaynak Kontrolü ve Örtülü Sermaye Yonunden
Şirket faiz ödemediği için gider yazmaz. Dolayısıyla faiz giderinin Kanunen Kabul Edilmeyen Gider (KKEG) yapılması riski ortadan kalkar. Ancak bedelsiz borç kullanımı eleştirisi baki kalır.Ortak Yonunden
Emsal Faiz Geliri Re'sen Takdir Ederler
GVK Yonunden Vergi müfettişleri, vergi mükellefi olmayan gerçek kişinin %25 ortağı olduğu şirkete 1.000.000 TL gibi yüksek bir tutarı yaklaşık 2,5 ay boyunca faizsiz vermesini hayatın olağan akışına aykırı bulabilir.(Burasi Onemli DIKKAT ) Re'sen Gelir Yazma Yonunden Maliye, Emsal Faiz Oranı (TCMB ticari kredi faizi vb.) üzerinden emsal menkul sermaye iradı (alacak faizi) hesaplayarak ortağın faiz geliri elde ettiğini kabul edebilir.
Cezalı Tarhiyat Şahıs adına beyan edilmemiş alacak faizi geliri nedeniyle Gelir Vergisi tarhiyatı yapılır, vergi ziyaı cezası ve gecikme faizi uygulanır. Ayrıca faizi ödeyen şirket faiz ödememiş göründüğü için stopaj kesintisi de yapılmamış olacağından, şirket adına stopaj ve KDV cezası doğar.
Danıştay ve muktezalarda farklı yaklaşımlar karsilastigimiz olmustur
Maliye İncelemesi İlişkili kişiler arasındaki tüm parasal hareketlerde emsaline uygun bir faiz yürütülmesi esastır. Faizsiz borç para verilmesi transfer fiyatlandırması düzenlemelerine aykırı bulunur ve hem şirket hem ortak nezdinde cezalı tarhiyat riski yaratır.
Şirket İhtiyacından kaynaklanmasi yada Kısa Süreli Borçlanma Eğer borçlanma çok kısa süreliyse, şirketin geçici nakit sıkışıklığını gidermek amacını taşıyorsa ve ticari bir organizasyon kapsamında sürekli yapılan bir işlem değilse arızi yani tek seferlik yardım niteliğindeyse, bazı Danıştay kararlarında gerçek kişinin kendi şirketine faizsiz borç vermesi "faiz geliri elde edilmediği sürece vergilendirilecek bir gelir doğmaz" şeklinde değerlendirilebilmektedir.
SONUC VE ONERIÖzellikle yüksek tutarlı (1.000.000 TL) borçlanmalarda faiz hesaplamadan anaparanın kapatılması vergi incelemesinde açık bir hedef haline gelir.
Emsal Faiz Yonunden Risk almamak için 13.07.2026 – 22.09.2026 dönemi (71 gün) için emsal faiz hesaplanmalı, %10 GVK Md. 94/8 stopajı kesilerek muhtasar ile beyan edilmeli ve net faiz ortağa ödenmelidir.
Faizsiz Kapatılmasini Muhakkak Belgelendirin Eğer mutlaka faizsiz kapatılacaksa, borcun şirketin arızi/geçici likidite ihtiyacı için alındığını, ortağın herhangi bir faiz geliri talep etmediğini ve elde etmediğini belirten yazılı bir borç sozlesmesi yada protokolü düzenlenip şirket kayıtlarında muhafaza edilmelidir.
Yine de inceleme anında tarhiyat riski olduğunu unutmayin.
Vergi mükellefi olmayan gerçek kişi ortaktan alınan borç karşılığında ödenen alacak faizleri için uygulanacak Gelir Vergisi Stopaj Oranı %10'dur.çok teşekkürler açıklayıcı cevabınız için. harikasınız. bir de stopaj oranı ne olacak acaba muhtasardaki ilgili bölümü bulamadım
Bu kesinti Gelir Vergisi Kanunu'nun 94. maddesinin 1. fıkrasının 8. bendi (Kanun’un 75. maddesinin ikinci fıkrasının 6 numaralı bendinde yazılı alacak faizleri) uyarınca yapılır.
Muhtasar ve Prim Hizmet Beyannamesi'nde bu stopajı beyan ederken kullanacağınız alan ve kod bilgileri ise
- Ödemenin Tür Kodu: 022 (GVK Md. 94/8 - Alacak Faizleri)
- Vergi Oranı: %10
- Matrah (Brüt Tutar): Hesaplanan Brüt Faiz Tutarı
- Vergi=Brut Faiz Tutari *0.10